OJK Terbitkan Aturan Baru, Asuransi Wajib Jaga Rasio Solvabilitas
Gambar atau konten salah?
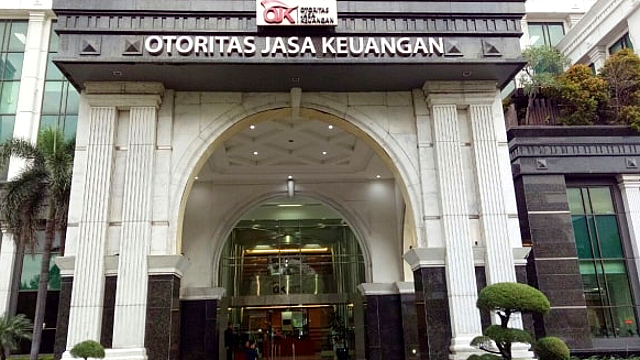
Otoritas Jasa Keuangan (OJK) baru saja mengeluarkan aturan anyar yang bikin perusahaan asuransi dan reasuransi harus lebih hati-hati dalam mengelola keuangannya. Aturan ini tertuang dalam Peraturan OJK (POJK) Nomor 18 Tahun 2026 tentang Perhitungan Solvabilitas. Intinya, aturan ini dibuat supaya kondisi keuangan industri asuransi makin kuat.
Kenapa aturan ini diterbitkan? Soalnya, kondisi ekonomi global lagi tidak menentu. Suku bunga naik turun, nilai tukar mata uang asing berubah-ubah, dan ada banyak ketidakpastian. Semua ini berpengaruh langsung ke profil risiko perusahaan asuransi. Makanya, OJK merasa perlu menyempurnakan cara menghitung solvabilitas—yang pada dasarnya adalah kemampuan perusahaan membayar klaim nasabah.
POJK 18 Tahun 2026 ini juga nyambung sama standar akuntansi yang sudah berlaku sejak 1 Januari 2025, yaitu PSAK 117 tentang Kontrak Asuransi. Penerapan standar akuntansi baru itu mengubah cara perusahaan mengakui, mengukur, dan melaporkan kontrak asuransinya. Akibatnya, cara mengukur kecukupan modal juga harus disesuaikan.
Dalam keterangan tertulis pada Sabtu, 21 November 2026, OJK menjelaskan bahwa mereka menyempurnakan pendekatan perhitungan solvabilitas. Penyempurnaan ini mempertimbangkan beberapa hal: kecukupan dan kualitas modal berdasarkan kemampuan menyerap kerugian, pengukuran kebutuhan modal yang lebih mencerminkan profil risiko, serta penguatan penilaian kecukupan solvabilitas secara berkelanjutan.
Aturan baru ini mulai berlaku efektif untuk laporan keuangan triwulan pertama tahun 2027. OJK juga memberi kelonggaran waktu bagi perusahaan untuk menyampaikan laporan rasio solvabilitas triwulanan selama tahun 2027. Batas waktunya diperpanjang menjadi paling lambat 45 hari setelah akhir triwulan.
Yang menarik, sanksi administratif bagi perusahaan yang tidak memenuhi Ketentuan Rasio Solvabilitas Minimum (KRSM) akibat aturan baru ini baru akan diterapkan mulai periode laporan triwulan pertama tahun 2028. Jadi, ada masa transisi yang cukup panjang.
Ada beberapa poin penting dalam POJK 18 Tahun 2026 ini:
- Kewajiban Rasio Solvabilitas Minimum (KRSM): Perusahaan asuransi wajib menjaga rasio solvabilitas minimal 120%. Selain itu, perusahaan yang ditetapkan sebagai Domestic Significantly Important Insurer (D-SII) harus membentuk tambahan modal sebesar 15% dari Modal Minimum Berbasis Risiko (MMBR).
- Pengaturan Modal yang Tersedia (Available Capital): Modal yang tersedia sekarang dikelompokkan menjadi modal inti (Tier 1) dan modal pelengkap (Tier 2). Pengelompokan ini mempertimbangkan karakteristik dan kemampuan instrumen modal dalam menyerap kerugian.
- Pengaturan Pinjaman Subordinasi: Pinjaman subordinasi bisa diakui sebagai modal inti terbatas atau modal pelengkap, asalkan memenuhi persyaratan yang sudah ditetapkan.
- Penyempurnaan Perhitungan MMBR: Perhitungan MMBR sekarang mencakup Risiko Kredit, Risiko Pasar, Risiko Asuransi, dan Risiko Operasional. Pendekatan pengukurannya dibuat lebih mencerminkan profil risiko masing-masing perusahaan.
- Penerapan Own Risk and Solvency Assessment (ORSA): Perusahaan wajib melakukan dan mendokumentasikan penilaian kecukupan rasio solvabilitas dalam berbagai skenario perubahan (stress test). Ini dilakukan minimal setahun sekali. Perusahaan juga harus menetapkan strategi untuk menjaga rasio solvabilitas.
- Kewajiban Pelaporan Rasio Solvabilitas: Perusahaan wajib menyampaikan laporan perhitungan rasio solvabilitas secara triwulanan dan tahunan. Laporan tahunan juga harus diaudit oleh akuntan publik.
- Penguatan Kepatuhan Melalui Sanksi: POJK ini mengatur sanksi administratif bagi perusahaan yang melanggar ketentuan solvabilitas, permodalan, perhitungan MMBR, pelaksanaan ORSA, dan pelaporan.
Aturan ini pada dasarnya memaksa perusahaan asuransi untuk lebih transparan dan hati-hati dalam mengelola risiko. Dengan adanya pengelompokan modal dan kewajiban stress test, diharapkan perusahaan asuransi lebih siap menghadapi kondisi ekonomi yang tidak menentu. Nasabah pun diharapkan lebih terlindungi karena perusahaan punya modal yang cukup untuk membayar klaim kapan pun dibutuhkan.
Komentar
Memuat komentar...
Terkait
IHSG Anjlok ke 5.000, OJK Bilang Ini Konsekuensi Reformasi
BI Rate Naik ke 6%, Ini Alasan BI
IHSG Merah, BBCA Paling Tekan, Lima Saham Direkomendasikan
Jual Bersih Asing Tembus Rp 100 Triliun, IHSG Tertekan
Antrean IPO BEI Susut, Tersisa Enam Perusahaan
OJK Sanksi 10 Kasus Pasar Modal, Kembalikan Rp23,77 Miliar
Berita Terbaru
Menteri ESDM Tetapkan 42 Mineral Kritis
Menteri Kehutanan Tolak Izin Tambang di Ujung Kulon
Pertamina Perkuat Pasokan BBM & LPG ke Seluruh Indonesia
Pertamina Salurkan Energi Lewat Koperasi Desa
Bahlil Dorong Alih Teknologi di Kerja Sama RI-China
IHSG Anjlok ke 5.000, OJK Bilang Ini Konsekuensi Reformasi
BI Rate Naik ke 6%, Ini Alasan BI